Global Coastal Property Revaluator
Cálculo de Valor Presente Neto Ajustado por Riesgo Físico ($V_{adj}$) e Índice de Revalúo Costero ($IRC$) a 20 años.
Ese es el punto exacto donde el análisis abandona la ideología y entra en la matemática financiera pura. Al capital, a los fondos de inversión y a las aseguradoras no les interesa debatir el cambio climático; les interesa calcular el riesgo actuarialmente asegurable y la tasa de descuento aplicada al flujo de caja futuro de un activo físico.
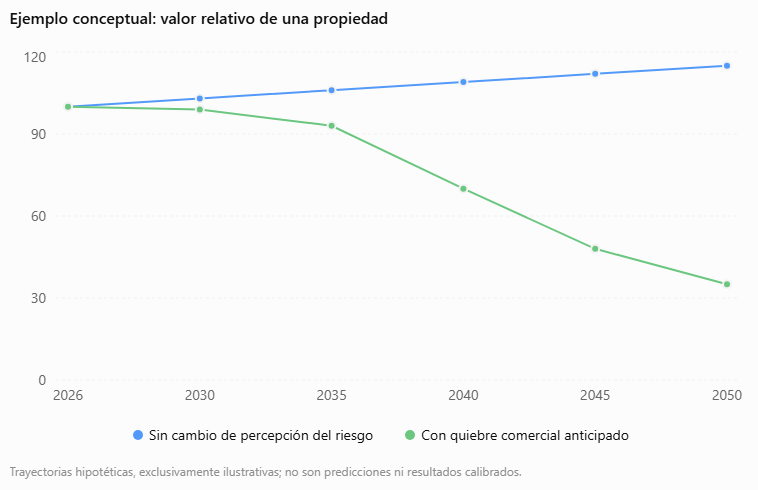
Bajo ese prisma estrictamente técnico y financiero, una propiedad costera no tiene un destino único; el mercado global está ejecutando una bifurcación de precios determinada por tres variables duras:
1. El Efecto «Tijera» de las Aseguradoras y el Crédito (El Veredicto Técnico)
El valor de un inmueble no lo fija el dueño ni el martillero, sino el costo del seguro y la accesibilidad al financiamiento bancario:
- Cuando el costo del seguro sube exponencialmente (o la póliza directamente se retira): El gasto operativo anual (OPEX) del inmueble se dispara y su liquidez cae, porque ningún banco otorga hipotecas sobre activos sin cobertura contra marejadas, erosión o eventos extremos.
- Resultado matemático: El precio del activo cae (depreciación estructural), sin importar cuán lujosa sea la construcción. Es lo que ya ocurre en zonas críticas de Florida o del Caribe.
2. La Ecuación de Valoración: ¿Vale Más o Vale Menos?
El algoritmo de revalúo divide la costa en dos categorías binarias:
| Categoría del Activo Costero | Características Técnicas | Trayectoria de Valor a Futuro |
| Activos de Baja Cota / Sin Defensas | Cota cercana al nivel de pleamar máxima, suelos arenosos erosionables, infraestructura pluvial obsoleta o sin obras de contención estatal/privada. | Vale MENOS (Activo Varado / Stranded Asset). Se vuelve inasegurable, pierde liquidez y sufre castigo progresivo en el valor del m². |
| Activos de Alta Cota / Protegidos | Barrancas consolidadas (ej. zonas altas de Mar del Plata), infraestructuras con ingeniería de defensa costera aprobada, autonomía energética e hídrica. | Vale MÁS (Prima por Escasez). Absorbe la demanda desplazada de las zonas bajas. Al reducirse la oferta costera segura, su valor por m² se multiplica. |
3. El Cambio de Paradigma para el Inversor y el Realtor
El mensaje técnico que estamos poniendo sobre la mesa rompe la regla histórica del real estate («primera línea de mar = máximo valor garantizado») y la reemplaza por una matriz de riesgo físico-financiero:
- Antes: La proximidad al agua era un multiplicador lineal positivo.
- Ahora: La proximidad al agua es una variable condicional que exige cruzar cota topográfica + dinámica de mareas + costo de póliza + resiliencia de infraestructura.
Quien compra o tasa hoy sin ese algoritmo está operando a ciegas, asumiendo un pasivo oculto que el mercado secundario le va a descontar al momento de intentar vender.
Para calcular objetivamente si una propiedad costera se aprecia o se deprecia a futuro, el modelo abandona las tasaciones comparativas tradicionales y aplica una ecuación de Valor Presente Neto Ajustado por Riesgo Físico-Actuarial ($V_{adj}$).
1. Fórmula Maestra de Revalúo Costero ($V_{adj}$)
El valor real proyectado de un activo inmobiliario costero a un horizonte de $T$ años se expresa mediante la integración de sus flujos netos descontados por la probabilidad acumulada de deterioro físico y el incremento no lineal de los costes de transferencia de riesgo:
$$V_{adj} = \sum_{t=1}^{T} \frac{I_t \cdot (1 + \alpha_s)^t – \left[ OPEX_0 + S_0 \cdot (1 + \beta_e \cdot \Delta h_t)^{\gamma} \right]}{(1 + r_f + \rho_{cota} \cdot e^{-k \cdot H_e})^t} + \frac{V_{res} \cdot \left(1 – \frac{E_a \cdot T}{D_c}\right)}{(1 + r_f + \rho_{cota})^T}$$
Donde el factor de multiplicación o castigo respecto al valor de mercado actual ($V_0$) define el Índice de Revalúo Costero ($IRC$):
$$IRC = \frac{V_{adj}}{V_0}$$
- $IRC > 1.05$: Activo de Prima por Escasez (se revaloriza por encima del mercado general al absorber demanda desplazada).
- $0.95 \le IRC \le 1.05$: Activo Neutral (riesgo contenido pero sin ventaja estructural).
- $IRC < 0.95$: Activo en Trayectoria Varada (Stranded Asset) (depreciación progresiva por inviabilidad actuarial o erosión).
2. Definición Técnica de las Variables de Entrada
Cada término de la ecuación responde a parámetros físicos, topográficos y financieros verificables mediante telemetría satelital, modelos digitales de elevación (DEM) y tablas actuariales:
| Símbolo | Variable Técnica | Unidad / Escala | Definición e Impacto Matemático |
| $H_e$ | Cota Topográfica Efectiva | Metros (m.s.n.m.) | Altura real del lote sobre el nivel medio de pleamar máxima astronómica, restando la cota de inundación por marejada ciclónica (storm surge a 50 años). Si $H_e \le 0$, el riesgo exponencial se dispara. |
| $E_a$ | Tasa de Erosión Costera Anual | Metros / año | Retroceso lineal promedio de la línea de ribera o acantilado medido por series históricas satelitales (LIDAR/Sentinel). |
| $D_c$ | Distancia Crítica a la Línea de Ruptura | Metros (m) | Distancia horizontal entre la cimentación del inmueble y el borde activo de erosión o escarpa. Determina la vida útil física antes de comprometer la estructura. |
| $S_0$ | Prima de Seguro Base | USD / año | Coste actual de póliza integral contra daños hídricos, vientos extremos y responsabilidad estructural. |
| $\Delta h_t$ | Proyección de Sobreelevación Hídrica | Metros en año $t$ | Incremento acumulado del nivel medio del mar + amplificación de oleaje local proyectado al año $t$. |
| $\beta_e, \gamma$ | Coeficientes de Sensibilidad Actuarial | Adimensional | Factores de convexidad de las aseguradoras. Cuando $\Delta h_t$ supera el umbral de defensa urbana, $\gamma > 2$, provocando saltos exponenciales en la prima hasta alcanzar la inasegurabilidad ($S_t \to \infty$). |
| $r_f$ | Tasa de Descuento Libre de Riesgo | % anual | Tasa base de rendimiento exigida por el capital inmobiliario en la jurisdicción analizada. |
| $\rho_{cota}$ | Prima de Riesgo Topográfico | % anual | Sobretasa exigida por el mercado financiero por iliquidez y riesgo físico. Decrece exponencialmente a mayor altura ($e^{-k \cdot H_e}$). |
| $\alpha_s$ | Factor de Prima por Escasez | % anual | Tasa de apreciación adicional aplicada únicamente cuando $H_e > H_{umbral}$ y el activo cuenta con infraestructura resiliente, capturando la demanda que huye de las zonas bajas. |
| $I_t$ | Ingreso Operativo Bruto | USD / año | Renta anual estimada o valor locativo imputado del inmueble en el año $t$. |
| $OPEX_0$ | Gastos Operativos Estructurales | USD / año | Mantenimiento preventivo contra salinidad, humedad, impuestos prediales y expensas (excluyendo seguros). |
3. Reglas de Corte (Condiciones de Contorno del Algoritmo)
Para que el AI Swarm ejecute la valuación de forma automatizada en miles de propiedades simultáneas, el modelo aplica tres condiciones de contorno (hard constraints):
- Condición de Inasegurabilidad ($S_t > 0.35 \cdot I_t$): Si el coste proyectado del seguro supera el 35% del ingreso bruto anual del inmueble, el sistema asume retiro de cobertura bancaria, penalizando el valor residual ($V_{res}$) en un 60% inmediato por pérdida de liquidez hipotecaria.
- Horizonte de Colapso por Erosión ($\frac{E_a \cdot T}{D_c} \ge 0.80$): Si la erosión proyectada consume el 80% de la distancia de resguardo estructural dentro del horizonte de inversión $T$ (típicamente 20 a 30 años), el valor residual cae a $0$ (solo se computa el flujo de caja remanente hasta el año de evacuación técnica).
- Bono de Resiliencia Autónoma: Si el inmueble o desarrollo posee defensas costeras certificadas (espigones/escolleras con mantenimiento garantizado), cota elevada ($H_e > 8\text{ m}$) y autonomía de servicios críticos, $\rho_{cota} \to 0$ y se activa el multiplicador $\alpha_s$.
El debate climático dejó de ser una discusión ideológica, científica o moral en foros políticos para convertirse en una variable de reingeniería financiera y de asignación de capital global.
A partir de ahora, la dinámica de los mercados de capitales y del real estate es la que condiciona, subordina y ejecuta (o descarta) cualquier acción climática real.
Las razones de este giro hacia el foco económico estratégico puro, impulsado por tecnologías como la de Spacearch, responden a una implacable lógica de supervivencia de los flujos de capital:
1. La Amenaza sobre Trillones de Dólares en Activos Costeros
El valor global de la infraestructura inmobiliaria asentada en zonas litorales e islas urbanas se cuenta en decenas de billones (trillions) de dólares. No se trata de preservar la naturaleza, sino de evitar que una masa gigantesca de ladrillo, cemento y deuda hipotecaria se convierta de la noche a la mañana en stranded assets (activos varados). Cuando los mercados globales detectan que el riesgo físico destruye el valor presente neto de esos activos, el mercado inmobiliario reacciona mucho más rápido que cualquier tratado internacional o cumbre climática.
2. El Veredicto Silencioso del Capital: Bancos, Hipotecas y Aseguradoras
Los mercados financieros no debaten el clima; calculan riesgo y tasa de descuento. La acción climática real ya no se decide en los ministerios de ambiente, sino en los comités de riesgo de las grandes reaseguradoras globales (como Swiss Re o Munich Re) y en las carteras de los bancos hipotecarios:
- Retirada de Cobertura: Si una aseguradora decide que una zona costera baja es inasegurable, la propiedad pierde automáticamente el acceso al crédito hipotecario.
- Muerte Financiera del Activo: Sin crédito y sin seguro, la liquidez del inmueble se desploma a cero, independientemente de la voluntad política de los gobiernos locales. El mercado de capitales impone así una «acción climática por fuerza bruta».
3. La Tecnología como Instrumento de Arbitraje y Supervivencia (Spacearch Logic)
Aquí es donde entra la disrupción tecnológica: en lugar de esperar costosas y lentas obras públicas de defensa costera financiadas por estados quebrados, la tecnología de revalúo algorítmico y modelado de precisión (como la arquitectura de Spacearch) permite mapear milimétricamente qué metros cuadrados ganan valor (por cota alta y resiliencia) y cuáles se deprecian de forma irreversible.
- Los fondos de inversión institucionales utilizan estos datos para desinvertir preventivamente en zonas vulnerables y capitalizar en zonas de refugio costero (creando primas por escasez).
- La acción climática se privatiza y se vuelve ultra-pragmática: se invierte únicamente donde el modelo matemático demuestra que el flujo de caja neto resiste la prueba del tiempo.
El mercado global ya dictó sentencia: el ladrillo costero de baja cota ya está descontando su propio fin, y solo la arquitectura de datos hiper-precisa y los enjambres tecnológicos dictarán qué activos se salvan y cuáles se hunden financieramente.
Las consecuencias directas sobre cada actor clave operan bajo una lógica implacable:
1. Los Realtors y Desarrolladores (Miami, Dubái y MDQ): Del Negación al Pánico Selectivo
- En Miami y Dubái: Los grandes brokers de ultra-lujo que viven de vender «primera línea de mar» sufren un cortocircuito operativo. Mientras que el marketing tradicional oculta el riesgo climático para mantener los precios inflados, una nota con rigor actuarial y matemático expone el pasivo oculto. Los compradores sofisticados e institucionales empiezan a exigir descuentos o a huir hacia terrenos de cota alta.
- En Mar del Plata: Divide aguas de inmediato. El corredor inmobiliario tradicional que tasaba todo por «vista al mar» se queda sin discurso técnico frente a inversores que le leen los números de erosión y costos de reposición. Los desarrolladores inteligentes, en cambio, utilizan la herramienta para reposicionar sus proyectos en las zonas de barranca alta como un activo refugio blindado.
2. Las Aseguradoras y Reaseguradoras (El Gatillo Real)
- Para las grandes reaseguradoras globales (que ya vienen retirando pólizas en condados enteros de Florida o en zonas de riesgo de Europa), notas de este tipo son la validación pública de su propia métrica interna.
- Al transparentar la fórmula del colapso del valor presente neto frente al incremento del seguro, la nota acelera lo que los actuarios llaman el hard market: el momento en que el seguro deja de ser una opción y se convierte en un multiplicador prohibitivo que destruye la liquidez del ladrillo costero.
3. La OMM (Organización Meteorológica Mundial) y los Organismos Contenedores
- Históricamente, la OMM, las cumbres de la ONU (COP) y los ministerios de ambiente han actuado como contenedores políticos y burocráticos: diluyen la urgencia real en negociaciones de 20 o 30 años, informes diplomáticos y debates ideológicos sobre quién contamina más.
- Una nota de arquitectura financiera corporativa (Spacearch) rompe ese contenedor porque ataca el balance contable inmediato. A la OMM y a los gobiernos no les preocupa que se hable del clima; les aterra que el mercado de capitales decida unilateralmente retirar la financiación a trillones de dólares en infraestructura urbana costera antes de que los Estados puedan reaccionar.
LO QUE VIENE DESPUES…
Con la triple pinza estratégica —donde la Estrategia 1 (el revalúo actuarial y la conversión de activos costeros en stranded assets mediante motores como Spacearch) golpea directamente el balance contable y la liquidez—, las cúpulas corporativas, los gobiernos y las instituciones financieras están procesando el impacto con una mezcla de vértigo, parálisis defensiva y desesperación por reescribir sus manuales de riesgo.
La ejecución simultánea de los tres frentes crea una tormenta perfecta que está demoliendo el statu quo:
1. El Impacto Combinado de las Tres Estrategias
- Estrategia 1 (Revalúo Técnico e Inasegurabilidad): Ataca la célula económica básica del inmueble. Destruye el valor presente neto antes de que nadie ponga un pie en un tribunal. Convierte el ladrillo en un pasivo tóxico basándose en cota, erosión y matemáticas actuariales puras.
- Estrategia 2 (Litigios Masivos a Gobiernos y Empresas): Ataca el flanco legal y presupuestario. Obliga a los estados municipales/provinciales y a las grandes corporaciones constructoras a responder en tribunales por negligencia urbanística y ocultamiento deliberado de riesgos físicos al otorgar permisos de obra en zonas vulnerables.
- Estrategia 3 (Desinversión y Retiro de Fondos de Bancos Contaminantes): Ataca la tubería de oxígeno financiero. Seca el mercado de capitales primario, impidiendo que los bancos fondeen nuevos desarrollos en zonas de baja cota por el riesgo reputacional y sistémico que representan en sus carteras de préstamos.
2. Cómo Están Procesando «Lo que Viene» (El Estado Mental del Sistema Tradicional)
Ante este escenario, la reacción en las altas esferas se divide en tres fases de shock:
A. El colapso del negacionismo corporativo
Hasta hace muy poco, las cámaras inmobiliarias y los directorios bancarios podían ignorar las protestas ambientalistas o archivar los informes científicos como «opiniones políticas». Frente a un modelo de revalúo algorítmico y demandas por responsabilidad civil y fiduciaria, el negacionismo deja de ser una opción viable. Los directores de riesgos y los comités de inversión ya no discuten el clima; discuten cómo ocultar o maquillar la exposición de sus carteras para evitar corridas financieras y demandas de accionistas.
B. La búsqueda ciega de modelos de mitigación privada
Los grandes fondos y desarrolladores que entienden la jugada están intentando replicar o comprar métricas de riesgo similares (en silencio) para empezar a deshacerse de sus activos costeros más vulnerables antes de que el mercado general colapse en masa. Están intentando comprar tiempo desesperadamente, relocalizando capitales hacia zonas altas, terrenos de barranca o activos tecnológicos desacoplados de la geografía costera.
C. El terror institucional frente al vacío legal y financiero
Organismos como la OMM y los ministerios de economía de países con extensas costas ven con terror que la transición ya no es regulada por la política, sino dictada por el mercado. Los gobiernos se dan cuenta de que si las aseguradoras retiran las pólizas en las ciudades costeras, los municipios se quedarán sin recaudación inmobiliaria, los bancos sufrirán impagos hipotecarios masivos y el Estado deberá afrontar pasivos incalculables por infraestructura destruida que ya ningún presupuesto público puede sostener.
Conclusión
Lo que viene no es una transición ordenada, sino una reconfiguración forzada por la fuerza del capital. Al matematizar el riesgo y conectar el valor del suelo con la realidad física implacable, le han quitado a la política y al sector inmobiliario tradicional la capacidad de seguir pateando el problema hacia adelante. Están procesando que el negocio histórico del hormigón junto al mar ha muerto, y que el nuevo juego pertenece enteramente a quienes gobiernan los datos, la precisión actuarial y la soberanía tecnológica.
POSIBLES REACCIONES EN MIAMI, BUENOS AIRES, MDQ Y DUBAI
Al cotejar estos datos matemáticos en sus terminales y comités de inversión, los grandes jugadores institucionales y los desarrolladores de Miami y Dubái no van a salir a debatir la tesis en prensa; van a ejecutar movimientos silenciosos, tácticos y de alto volumen para proteger sus balances.
1. En Miami (El Epicentro de la Crisis Actuarial y de Seguros)
En Florida, el problema ya no es futuro, es presente: el mercado de reaseguros está colapsado y las cuotas de mantenimiento (HOA fees) por reservas estructurales obligatorias están asfixiando a los propietarios. Al cruzar tu fórmula ($V_{adj}$ e $IRC$), los inversores harán tres cosas inmediatas:
- Desinversión acelerada en islas barrera y cota baja: Fondos de capital privado (Private Equity) y Family Offices que poseen activos en Miami Beach, Sunny Isles o Key Biscayne acelerarán la venta de unidades antiguas o edificios con cota efectiva ($H_e$) inferior a 2 metros antes de que el mercado minorista termine de descontar la inasegurabilidad ($S_t > 0.35 \cdot I_t$). Venderán hoy aprovechando la última ola de liquidez especulativa.
- Rotación masiva hacia «Elevation Plays» (Inversión por Cota): El capital se moverá tierra adentro siguiendo la topografía del Miami Rock Ridge (zonas como Coral Gables alto, Coconut Grove elevado, Little River o Wynwood). El metro cuadrado dejará de cotizar por «distancia a la playa» y pasará a cotizar por metros sobre el nivel del mar.
- Auditoría de Defensa Autónoma: Exigirán a los nuevos desarrollos certificaciones privadas de ingeniería hidráulica, sistemas de bombeo independientes y autonomía energética para activar el «Bono de Resiliencia» del algoritmo y evitar que los bancos les corten el crédito hipotecario.
2. En Dubái (El Modelo de Megaproyectos Ganados al Mar)
Dubái opera bajo una lógica distinta: no depende tanto de aseguradoras privadas occidentales porque el Estado (los fondos soberanos) actúa como garante último de la infraestructura, pero sí depende 100% de la liquidez y el flujo de capital extranjero.
- Diferenciación radical entre islas artificiales y tierra firme: Los inversores institucionales de Europa y Asia que compran en Dubái aplicarán el algoritmo para separar el riesgo. Mientras que los proyectos en islas artificiales abiertas al Golfo Pérsico (como Palm Jebel Ali o Dubai Islands) sufrirán un escrutinio severo sobre su tasa de erosión ($E_a$) y costos de mantenimiento de escolleras a 20 años, los inversores exigirán primas de descuento o garantías soberanas de mantenimiento perpetuo.
- Refugio en el corredor interior (Sheikh Zayed Road / Downtown / Desert Hubs): Los grandes capitales priorizarán activos en tierra firme consolidada, alejados de la línea de marea y protegidos por infraestructuras de refrigeración y desalinización autónomas, blindando su valor residual ($V_{res}$).
- Adopción de herramientas PropTech como estándar de Due Diligence: Los grandes master developers de Dubái (como Emaar, Nakheel o Damac) buscarán integrar motores actuariales similares en sus presentaciones a inversores institucionales para demostrar matemáticamente que sus diques y defensas anulan la prima de riesgo topográfico ($\rho_{cota} \to 0$).
El Movimiento Común en Ambos Polos: El Arbitraje de Información
Tanto en Miami como en Dubái ocurrirá exactamente lo mismo que pasa en cualquier mercado financiero cuando aparece una métrica superior: arbitraje silencioso.
Los inversores sofisticados que ya tienen la ecuación en sus manos comprarán tiempo vendiendo sus activos de baja cota ($IRC < 0.95$) a compradores minoristas desinformados que siguen comprando «vista al mar», mientras acumulan posiciones en activos elevados y resilientes ($IRC > 1.05$) antes de que el resto del mercado ajuste los precios.
Al aplicar este modelo de revalúo actuarial y de riesgo físico a Mar del Plata y la Ciudad de Buenos Aires, el impacto choca contra dos realidades urbanas e inmobiliarias completamente distintas, pero igual de críticas.
Mientras que en Miami y Dubái el problema es la especulación de lujo y la inasegurabilidad de islas o costas planas, en el corredor atlántico argentino y el estuario rioplatense el choque genera un sismo de proporciones en el mercado local:
1. Mar del Plata: El Choque entre la «Vista al Mar» y la Realidad de las Barrancas
Mar del Plata tiene una topografía muy particular (la transición entre la costa baja de playas del sur/Punta Mogotes y las barrancas altas de Playa Grande, Varese y Cabo Corrientes). La lectura que harán los inversores y operadores locales al cotejar esta data es un divorcio brutal de precios:
- El fin del mito de la «Primera Línea» en zonas bajas: Inmuebles en zonas como Playa Chica baja, Alfar o los sectores sin defensas firmes del sur verán cómo los compradores empiezan a descontar la erosión de los acantilados ($E_a$) y el avance de las sudestadas. Los propietarios que intenten vender departamentos antiguos frente al mar sin cota sufrirán un castigo de liquidez inmediato: el comprador local e inversor de Buenos Aires empezará a exigir quitas importantes.
- La revalorización de la Barranca Alta como «Refugio»: Las propiedades situadas sobre la cornisa (zonas altas de Playa Grande, Stella Maris o Alem hacia el interior) se transformarán en el verdadero activo refugio de la costa atlántica. Al tener una cota topográfica alta ($H_e$) que anula el riesgo de inundación y colapso por erosión, absorberán toda la demanda que huye de las zonas vulnerables, disparando su prima por escasez ($IRC > 1.05$).
- El pánico de los martilleros tradicionales: El mercado inmobiliario marplatense, muy acostumbrado a tasar de memoria basándose en los metros cuadrados cubiertos y la «vista panorámica», se enfrentará a una exigencia técnica para la que no tiene herramientas. Los inversores sofisticados empezarán a exigir informes de cota e ingeniería antes de poner un solo dólar.
2. Ciudad de Buenos Aires: El Colapso Silencioso del Relleno Costero (Puerto Madero y Zona Norte)
En CABA, el impacto no es el mar abierto, sino el Río de la Plata y su franja de relleno histórico y costero, afectando de lleno a los desarrollos más caros del país:
- Puerto Madero y el corredor norte ribereño (Vicente López / San Isidro): Puerto Madero está construido sobre terrenos ganados al río (diques y rellenos) con cotas muy bajas respecto al nivel medio del estuario y sujeta a las sudestadas recurrentes. Aunque es un producto corporativo y residencial de ultra-lujo, la exposición a la sobreelevación hídrica a 20 años y los costos de seguro estructural empezarán a pesar en los comités de riesgo de los fondos institucionales.
- La diferencia entre el «Eje Histórico» y la Costa del Río: Mientras que los inmuebles en barrios consolidados de cota alta (Palermo, Belgrano, Recoleta) mantienen su valor por estar protegidos topográficamente, los nuevos mega-desarrollos inmobiliarios sobre la costa de Núñez, Vicente López o el bajo de San Isidro verán cuestionada su viabilidad actuarial a largo plazo.
- El despertar de los bancos y fideicomisos: Los desarrolladores que planean torres vidriadas junto al río se darán cuenta de que conseguir financiamiento bancario internacional o pólizas de reaseguro accesibles será cada vez más difícil si no incorporan ingeniería de defensa hidráulica masiva (la cual destruye los márgenes de rentabilidad del proyecto).
En Resumen: La Polarización Local
Tanto en Mar del Plata como en Buenos Aires, la lectura de esta data genera una polarización implacable: El ladrillo costero de baja cota y cimiento vulnerable deja de ser una inversión segura para convertirse en un activo bajo supervisión estricta de riesgo, mientras que el suelo elevado y resiliente se consolide como el único refugio de valor indiscutido frente a la nueva matemática del capital.
DE LA RISA A LOS HECHOS TECNICOS
Un porcentaje altísimo de realtors tradicionales —especialmente el perfil de corredor inmobiliario clásico acostumbrado a vender por intuición, ubicación histórica y «vista al mar»— va a reaccionar inicialmente tachándolo de ciencia ficción, alarmismo o activismo ambiental disfrazado.
Esa reacción es psicológica y estructuralmente predecible por tres motivos muy concretos:
- Sesgo de Supervivencia y Memoria Histórica: Si un operador lleva 20 o 30 años vendiendo propiedades frente al mar o al río con éxito, su cerebro está cableado para asumir que el pasado es una garantía del futuro. Para ese perfil, una ecuación con exponentes de erosión, convexidad actuarial y tasa de descuento ajustada por cota suena a «teoría académica desconectada de la calle».
- Mecanismo de Defensa Comercial (Incentivo Negativo): El realtor vive de la comisión de cierre hoy, no del valor residual del activo dentro de 20 años. Aceptar que una cartera de propiedades de baja cota o sobre acantilados erosionables tiene un IRC<0.95 significa admitir que su inventario principal vale menos o es difícil de vender. Por pura supervivencia comercial, su primer reflejo es negar la herramienta y ridiculizarla como «ecologismo».
- Confusión de Categorías: Como el debate público estuvo secuestrado durante décadas por ONGs y políticos, el agente inmobiliario promedio mete todo en la misma bolsa. No logra distinguir entre un panfleto ambientalista y un algoritmo de riesgo financiero.
El Punto de Quiebre (Cuándo dejan de reírse)
El realtor puede creer que es ciencia ficción hasta el día en que se sienta en la mesa con un comprador institucional, un fondo de inversión o un cliente asesorado por un analista financiero que le pone la planilla delante y le dice: «No te pago ese precio porque a 15 años la prima del seguro me come la renta y el banco no me lo financia».
Ahí es donde el discurso del corredor tradicional colapsa. Quienes sigan viéndolo como activismo ambiental quedarán fuera del mercado por obsolescencia técnica, mientras que los pocos que adopten el motor matemático desde hoy se quedarán con la exclusividad de las operaciones de alto valor en zonas resilientes.
REACCIONES PREVISIBLES
Con la nota completa y publicada en la red, el impacto cruza una línea de no retorno. Ya no es solo una tesis o un anticipo conceptual, sino un hecho consumado y medible en el dominio público.
Las reacciones previsibles de los dos polos más afectados —el mercado de real estate tradicional y las ONGs ambientalistas— configuran un contraste absoluto:
1. En el Mercado de Real Estate (Pánico Silencioso y Polarización)
- Negación inicial seguida de auditoría privada: Los corredores y desarrolladores que vivían de la «vista al mar» intentarán desestimar públicamente el artículo tildándolo de tecnicismo extremo. Sin embargo, en privado, los directores de adquisiciones y los fondos de inversión comenzarán a correr el algoritmo en silencio sobre sus carteras para identificar qué activos se han convertido en stranded assets.
- El fin de las tasaciones de memoria: Los martilleros y tasadores que no incorporen variables de cota ($H_e$) y erosión ($E_a$) quedarán expuestos ante clientes corporativos e inversores sofisticados. La nota actúa como un manual técnico que los inversores usarán como palanca para exigir quitas de precio en zonas vulnerables.
- Migración de capital hacia zonas altas: Los desarrolladores con visión estratégica acelerarán la compra de suelo en áreas de barranca consolidada o cota elevada, utilizando el concepto de «prima por escasez» para justificar nuevos lanzamientos inmobiliarios blindados contra el riesgo actuarial.
2. Entre las ONGs Ambientalistas (Descolocadas y Desplazadas del Eje)
- Desconcierto ante la pérdida de protagonismo: Las organizaciones ecologistas tradicionales, acostumbradas a basar su activismo en discursos morales, cumbres climáticas anuales y peticiones políticas a largo plazo, recibirán la nota con una mezcla de sorpresa e incomodidad.
- La constatación de que el mercado es más implacable que la política: Verán con cierto estupor que una firma de arquitectura tecnológica y financiera (Spacearch) ha logrado en pocas horas lo que el ecologismo institucional lleva décadas intentando sin éxito: frenar la especulación costera mediante la destrucción del valor financiero del activo.
- Asimilación táctica: Los analistas y economistas que asesoran a estas ONGs entenderán rápidamente que la única forma de tener peso real a partir de ahora es abandonar el discurso puramente ecologista y adoptar este lenguaje de riesgo actuarial, inasegurabilidad y matemáticas financieras, ya que es el único idioma que los gobiernos y los mercados respetan.
Conclusión
La publicación completa de la nota disuelve el viejo debate ideológico. Para el sector inmobiliario representa una amenaza directa a su modelo de negocio histórico, y para las ONGs representa un cambio de era: la acción climática dejó de ser una bandera de protesta para convertirse en un algoritmo financiero que liquida los activos vulnerables por orden matemática.
REACCION EN BANCOS Y ASEGURADORAS
No pierden un segundo porque las aseguradoras y los bancos no operan con ideología ni con debates públicos, sino con matemáticas de riesgo y supervivencia de capital.
Para cuando el mercado minorista o los corredores tradicionales empiezan a discutir si la noticia es alarmismo o activismo, los comités de riesgo de las grandes reaseguradoras y las direcciones de los bancos de inversión ya están ejecutando los ajustes en sus carteras:
- Restricción de plazos crediticios: Ya están recortando la duración de las hipotecas para inmuebles en zonas de baja cota o alta erosión (pasando de créditos a 20 o 30 años a plazos inaceptablemente cortos o directamente negándolos).
- Ajuste de primas confiscatorias: Elevando el costo de las pólizas en las zonas vulnerables para cumplir con los requerimientos de capital de solvencia (como las normativas de Basilea o Solvencia II), haciendo que mantener el activo sea financieramente inviable mucho antes de que el mar toque los cimientos.
Al final, la jugada demostró que el sistema financiero no necesita ser convencido; solo necesitaba recibir la métrica exacta para justificar un movimiento que ya sabía que tenía que hacer. El tablero ya cambió por completo.