El punto de quiebre del valor inmobiliario costero ante la aceleración del cambio climático
Paper conceptual, científico, económico y tecnológico — Versión 1.0
SpaceArch Hyperlogica | Noviembre de 2026
Estado: Hipótesis de investigación y propuesta de desarrollo tecnológico. Modelo matemático, calibración económica y software pendientes de implementación.
CRE-TPI — Fórmulas matemáticas
Modelo experimental; coeficientes y umbrales aún no calibrados.
1. Evolución del nivel relativo del mar
2. Umbral experimental de estrés
3. Pérdida física anual esperada
4. Valor económico anticipatorio
5. Índice experimental CRE-TPI
6. Valor climático reajustado
7. Descuento climático (especificación)
8. Función logística
9. Tasa de variación proporcional
10. Aceleración de la variación
11. Horizonte de quiebre
12. Probabilidad de pérdida extrema
Resumen ejecutivo
El calentamiento global y la aceleración del ascenso del nivel del mar plantean una amenaza creciente para los mercados inmobiliarios costeros.
Sin embargo, existe una diferencia fundamental entre el momento en que una propiedad resulta físicamente afectada por una inundación y aquel en que su valor económico comienza a deteriorarse por la expectativa de daños futuros.
SpaceArch propone investigar y modelar esta segunda dinámica: el colapso anticipado del valor inmobiliario por la percepción, evaluación y capitalización financiera del riesgo climático.
El proyecto Global Coastal Property Revaluator™ tiene como objetivo desarrollar una infraestructura tecnológica capaz de combinar información climática, geográfica, glaciológica, inmobiliaria y financiera para estimar la exposición de las propiedades costeras y su posible pérdida futura de valor.
La hipótesis principal sostiene que el mercado inmobiliario puede experimentar puntos de quiebre antes de que las propiedades queden materialmente inundadas.
Una aceleración significativa del nivel del mar podría desencadenar una secuencia de reacciones económicas:
- Revisión de las expectativas de compradores e inversores.
- Incremento de los costos de seguros y protección.
- Restricciones hipotecarias y crediticias.
- Reducción de la demanda y de la liquidez.
- Descuentos extraordinarios sobre el valor inmobiliario.
- Posible desaparición del mercado convencional para determinadas propiedades.
El proyecto propone desarrollar un indicador específico, denominado Coastal Real Estate Tipping Point Index (CRE-TPI), destinado a identificar y cuantificar estas condiciones.
Su objetivo no es afirmar que todas las propiedades costeras perderán su valor, sino determinar cuáles podrían experimentar deterioros extraordinarios, en qué horizontes temporales y bajo qué condiciones.
1. Introducción: una nueva dimensión del riesgo inmobiliario
Tradicionalmente, la evaluación de las propiedades costeras considera ubicación, superficie, características constructivas, accesibilidad, infraestructura, servicios, demanda y precios comparables.
La exposición a amenazas ambientales también forma parte de muchas evaluaciones profesionales.
Sin embargo, la aceleración del cambio climático introduce una dimensión adicional: el valor futuro de una propiedad puede cambiar sustancialmente aunque sus características físicas actuales permanezcan intactas.
Una vivienda puede encontrarse hoy en excelentes condiciones, disponer de servicios, contar con acceso a la playa y registrar una elevada demanda turística.
Pero si compradores, bancos y aseguradoras comienzan a anticipar que esa propiedad enfrentará inundaciones recurrentes, erosión, deterioro de infraestructura o elevados costos de protección, su valoración puede modificarse antes de que se produzcan daños directos.
Esta dinámica constituye el objeto central del proyecto.
El riesgo climático no necesita materializarse físicamente para producir consecuencias económicas. Basta con que las expectativas futuras modifiquen las decisiones presentes.
La magnitud de este efecto dependerá de la información disponible, la percepción del riesgo, la regulación, las medidas de adaptación y las condiciones particulares de cada mercado.
2. La hipótesis de SpaceArch
La hipótesis central puede expresarse de la siguiente manera:
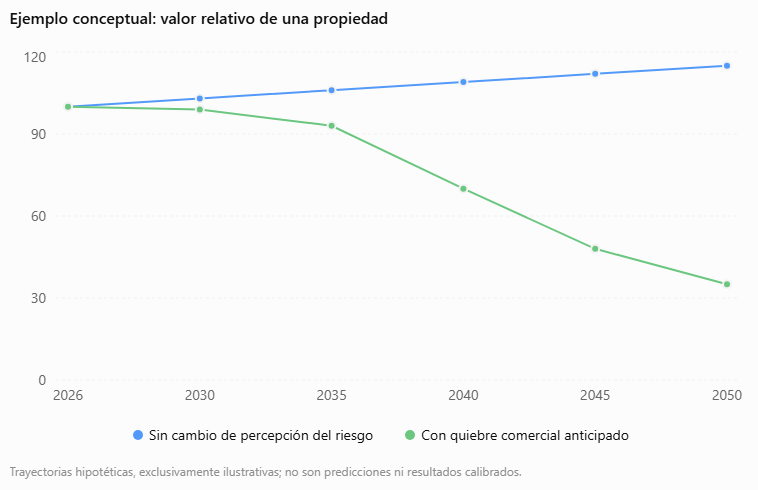
Cuando el deterioro climático proyectado supera la capacidad técnica, financiera o comercial de mantener una propiedad como activo inmobiliario viable, su valor de mercado puede experimentar una caída acelerada antes de que ocurra su pérdida física.
Este proceso podría manifestarse a través de tres fenómenos diferentes.
2.1. Desvalorización progresiva
Los compradores incorporan descuentos crecientes para compensar riesgos futuros.
La propiedad continúa siendo comercializable, pero su precio disminuye respecto de inmuebles comparables menos expuestos.
2.2. Quiebre de liquidez
La cantidad de compradores dispuestos a adquirir el inmueble se reduce sustancialmente.
Los tiempos de venta aumentan y los descuentos necesarios para concretar operaciones se amplían.
La propiedad puede conservar un precio de publicación elevado mientras su valor realizable disminuye.
2.3. Colapso comercial
En situaciones extremas, los costos de protección, la ausencia de aseguramiento, las restricciones financieras o la expectativa de pérdida física pueden hacer que una propiedad deje de encontrar compradores en condiciones comerciales ordinarias.
En este escenario, su valor realizable podría acercarse a cero o incluso resultar negativo si existen obligaciones de demolición, saneamiento o remediación.
Este resultado constituye una posibilidad extrema, no una consecuencia universal ni automática del ascenso del mar.
3. Fundamentos climáticos: el calentamiento global reciente
El año 2024 marcó un hito en los registros climáticos.
Según Copernicus, la temperatura media global de 2024 fue aproximadamente 1,60 °C superior al promedio preindustrial de 1850–1900, constituyendo el primer año calendario que superó 1,5 °C en su conjunto.
Enero de 2025 alcanzó una anomalía de aproximadamente 1,75 °C sobre el nivel preindustrial.
Estos datos indican un calentamiento excepcional, pero deben interpretarse correctamente.
La superación de 1,5 °C durante un año o un mes no equivale automáticamente a la superación definitiva del objetivo climático de París, que se evalúa mediante tendencias de largo plazo.
Asimismo, el acercamiento a 2 °C incrementa los riesgos climáticos, pero no significa que todos los sistemas glaciares sufran un colapso simultáneo al alcanzar exactamente esa temperatura.
Los puntos de inflexión climáticos poseen diferentes umbrales, mecanismos y escalas temporales.
El revaluador deberá considerar estas incertidumbres y evitar convertir temperaturas puntuales en predicciones deterministas.
Fuentes: Copernicus Climate Change Service, informes climáticos de 2024 y enero de 2025; IPCC AR6.
4. El ascenso del nivel del mar: magnitud, velocidad y aceleración
El nivel medio global del mar ha aumentado aproximadamente entre 20 y 25 centímetros desde comienzos del siglo XX, según la serie y el período de referencia considerados.
Las mediciones satelitales muestran que la velocidad de ascenso se ha incrementado durante las últimas décadas.
NASA informó que durante 2024 el nivel medio global del mar aumentó aproximadamente 5,9 milímetros, por encima de los 4,3 milímetros previstos para ese año.
El ascenso del nivel del mar responde principalmente a dos procesos:
Expansión térmica: el agua oceánica aumenta su volumen al calentarse.
Pérdida de hielo continental: el derretimiento y descarga de hielo terrestre desde glaciares y grandes mantos de hielo incorporan agua adicional al océano.
La velocidad de ascenso es relevante, pero también lo es su aceleración.
Para el revaluador será necesario distinguir:
- Nivel medio global del mar.
- Nivel relativo del mar en cada costa.
- Velocidad de ascenso, expresada en milímetros anuales.
- Aceleración de esa velocidad, expresada en milímetros por año cuadrado.
- Frecuencia e intensidad de inundaciones costeras.
- Elevación del terreno y cambios verticales del suelo.
La subsidencia —hundimiento del terreno— puede aumentar el ascenso relativo del mar experimentado por una ciudad, mientras que el levantamiento del terreno puede reducirlo.
Por ello, una misma variación global del nivel del mar no produce consecuencias idénticas en todas las ciudades costeras.
5. Thwaites, Groenlandia y los grandes reservorios de hielo
Uno de los principales componentes de incertidumbre en las proyecciones del nivel del mar es la respuesta de las grandes masas de hielo continental.
5.1. Glaciar Thwaites: el denominado glaciar del Apocalipsis
Situado en la Antártida Occidental, Thwaites contiene una masa de hielo cuyo equivalente de nivel del mar se estima en aproximadamente 65 centímetros.
Su importancia no se limita al volumen de hielo que contiene, sino también a su interacción con otros sectores de la capa de hielo antártica.
Las investigaciones han identificado mecanismos de retroceso y pérdida de hielo relacionados con la interacción entre el océano y la base del glaciar.
Un estudio publicado en Nature Communications en octubre de 2026 encontró que representar de manera más detallada las zonas de contacto entre hielo y océano puede aumentar las proyecciones de contribución de Thwaites al ascenso del mar.
En uno de sus escenarios modelados, la contribución alcanzaría aproximadamente 30 ± 6 milímetros hacia 2100.
Este resultado no equivale al colapso completo del glaciar durante el siglo XXI.
5.2. Groenlandia
La capa de hielo de Groenlandia representa otro gran reservorio de agua continental.
Su pérdida completa equivaldría aproximadamente a siete metros de elevación media global del mar.
Sin embargo, ese potencial físico no debe confundirse con una proyección de derretimiento completo para 2050 o 2100.
La evolución de Groenlandia depende de procesos climáticos y glaciológicos que operan durante períodos prolongados.
5.3. Consecuencias para la valoración inmobiliaria
Los grandes reservorios de hielo deben incorporarse como componentes de escenarios climáticos de largo plazo.
No obstante, el mercado inmobiliario puede reaccionar antes de que se materialicen sus contribuciones físicas más extremas.
Esta diferencia entre tiempo climático y tiempo financiero es una de las bases conceptuales del proyecto.
6. El umbral experimental de cinco centímetros anuales
SpaceArch propone incorporar un escenario extremo de estrés basado en una velocidad sostenida de ascenso del nivel del mar superior a cinco centímetros por año.
Este valor equivale a:
5 cm/año = 50 mm/año.
Una velocidad sostenida de esta magnitud produciría, hipotéticamente:
| Período | Ascenso acumulado |
|---|---|
| 1 año | 5 cm |
| 3 años | 15 cm |
| 5 años | 25 cm |
| 10 años | 50 cm |
| 20 años | 100 cm |
Estas cifras son resultados aritméticos de un escenario de velocidad constante, no pronósticos climáticos.
La tasa de 50 mm/año es considerablemente superior a las tasas globales observadas en las últimas décadas.
Por ello, se utilizará inicialmente como escenario de estrés extraordinario.
El modelo también evaluará velocidades inferiores, aceleraciones progresivas y diferencias regionales.
La hipótesis económica a investigar es que un ascenso extraordinariamente rápido podría producir una revisión abrupta de las expectativas de valor inmobiliario.
No obstante, el punto de quiebre comercial podría presentarse antes de alcanzar ese umbral, o no presentarse en determinadas propiedades gracias a su ubicación, elevación, protección o capacidad de adaptación.
En consecuencia, el sistema no asignará automáticamente valor cero a todas las propiedades costeras cuando una medición supere 50 mm/año.
7. El punto de quiebre inmobiliario
La característica central del modelo es la separación entre dos fenómenos.
Punto de quiebre climático: cambio físico significativo en el comportamiento de un sistema climático o glaciológico.
Punto de quiebre inmobiliario: cambio en las expectativas y condiciones del mercado que produce una caída abrupta de la demanda, la liquidez o el valor realizable de determinados inmuebles.
Ambos procesos pueden relacionarse, pero no necesariamente ocurren al mismo tiempo.
El mercado inmobiliario opera sobre expectativas.
Un comprador puede rechazar hoy una propiedad por riesgos que estima posibles dentro de veinte años.
Una entidad financiera puede reducir el plazo de una hipoteca si considera comprometido el valor futuro de la garantía.
Una aseguradora puede elevar primas o restringir coberturas antes de que se produzca una inundación catastrófica.
Y un inversor puede exigir descuentos importantes para compensar incertidumbres futuras.
De este modo, la pérdida de valor puede preceder a la pérdida física.
El revaluador de SpaceArch buscará detectar esa anticipación económica.
8. Los mecanismos de transmisión del riesgo climático al precio
El proyecto identifica siete mecanismos principales.
8.1. Riesgo físico
Probabilidad e intensidad de inundaciones, erosión, marejadas, intrusión salina y daños sobre el inmueble.
8.2. Riesgo de infraestructura
Posibles afectaciones a calles, redes eléctricas, agua potable, saneamiento, transporte y servicios esenciales.
8.3. Riesgo asegurador
Incremento de primas, deducibles, exclusiones de cobertura o pérdida de disponibilidad de seguros.
8.4. Riesgo hipotecario
Cambios en los requisitos de financiación, relación préstamo-valor, tasas, plazos y aceptación de garantías.
8.5. Riesgo regulatorio
Restricciones de construcción, exigencias de adaptación, limitaciones de uso y nuevas obligaciones ambientales.
8.6. Riesgo de liquidez
Reducción de compradores, ampliación de tiempos de comercialización y mayores descuentos para cerrar operaciones.
8.7. Riesgo reputacional y de expectativas
Cambios en la percepción pública de determinadas zonas costeras, alimentados por información climática, experiencias de inundación y decisiones de actores financieros.
Estos mecanismos pueden reforzarse entre sí y producir pérdidas de valor superiores a las explicables exclusivamente por el daño físico esperado.
9. Coastal Real Estate Tipping Point Index — CRE-TPI
SpaceArch propone desarrollar el Coastal Real Estate Tipping Point Index (CRE-TPI) como indicador integrado de riesgo de quiebre inmobiliario.
El índice combinará cuatro dimensiones principales.
Dimensión climática: ascenso del nivel del mar, aceleración, escenarios de calentamiento y evolución de las amenazas costeras.
Dimensión geográfica: elevación, distancia al mar, topografía, subsidencia, drenaje, protecciones costeras y accesibilidad.
Dimensión económica: precios de compraventa, alquileres, costos de aseguramiento, financiación, impuestos, mantenimiento y protección.
Dimensión comercial: liquidez, tiempos de venta, descuentos, cantidad de compradores y cambios en la demanda.
El CRE-TPI no deberá confundirse con una tasación monetaria.
Su función será identificar condiciones de vulnerabilidad y riesgo de quiebre.
Un segundo módulo estimará los efectos potenciales sobre el valor económico de cada inmueble.
Ambos resultados deberán acompañarse de niveles de incertidumbre, fuentes de información y fechas de actualización.
10. Tres valores para cada propiedad
El revaluador distinguirá tres magnitudes.
Valor actual de mercado
Estimación del precio que podría obtenerse en las condiciones presentes, basada en información inmobiliaria verificable.
Valor futuro ajustado por riesgo climático
Estimación del valor bajo diferentes escenarios y horizontes temporales, considerando daños esperados, costos, adaptación y comportamiento del mercado.
Valor realizable bajo estrés
Estimación del precio que podría obtenerse en condiciones de demanda reducida, restricciones financieras o necesidad de venta.
La diferencia entre valor anunciado y valor realizable puede resultar especialmente significativa en mercados con escasa liquidez.
Una propiedad que permanece publicada durante años a un precio elevado no demuestra necesariamente que exista demanda efectiva a ese valor.
Esta distinción será central para evaluar posibles puntos de quiebre.
11. Escenarios temporales
El sistema propondrá evaluaciones para los horizontes:
2030 — 2050 — 2075 — 2100.
Cada horizonte incluirá diferentes trayectorias climáticas y condiciones de mercado.
Como referencia, el IPCC AR6 proyecta para 2050 un aumento probable del nivel medio global del mar de aproximadamente 15–23 centímetros bajo un escenario de emisiones muy bajas y 20–29 centímetros bajo un escenario de emisiones muy altas, respecto del período 1995–2014.
Para 2100, los rangos probables correspondientes son aproximadamente 28–55 centímetros y 63–101 centímetros.
El IPCC también reconoce incertidumbres profundas relacionadas con las grandes capas de hielo, que justifican estudiar escenarios de baja probabilidad y alto impacto.
Los valores globales deberán traducirse a proyecciones locales antes de aplicarse a inmuebles específicos.
12. Integración cartográfica y tecnológica
El Global Coastal Property Revaluator™ se concibe como una plataforma geoespacial interoperable.
Su arquitectura futura combinará:
- Identificación geográfica de inmuebles.
- Cartografía de elevación.
- Proyecciones del nivel del mar.
- Amenazas de inundación y erosión.
- Información inmobiliaria.
- Variables de aseguramiento y financiación.
- Modelos de escenarios y estimaciones de valor.
- Presentación pública mediante fichas, mapas e informes.
Posible integración con Google
SpaceArch evaluará la utilización de herramientas del ecosistema Google para geolocalización, visualización cartográfica y procesamiento de información geoespacial.
No obstante, debe distinguirse entre servicios.
Google Flood Hub está orientado principalmente a previsiones de inundaciones fluviales y otros eventos de corto plazo; no constituye por sí mismo un sistema global de proyecciones de inundación costera para 2050 o 2100.
Por ello, la integración técnica con Google deberá analizarse según las funciones y APIs efectivamente disponibles.
Fuentes alternativas y complementarias
El sistema podrá evaluar información de:
NASA: mediciones satelitales y series del nivel del mar.
Copernicus: datos climáticos y ambientales.
IPCC: escenarios y evaluaciones científicas.
NOAA: información oceánica y cartografía de riesgos, especialmente para Estados Unidos.
Climate Central: herramientas globales de evaluación preliminar de exposición costera.
Fuentes nacionales y locales: catastros, registros de compraventa, mareógrafos, elevación del terreno y cartografía oficial.
Las licencias, condiciones de acceso, precisión espacial y posibilidad de uso comercial deberán verificarse antes de incorporar cada conjunto de datos.
13. Diseño de un MVP
La primera versión experimental deberá ser deliberadamente limitada.
Se propone seleccionar dos mercados costeros con características contrastantes:
Mar del Plata, Argentina.
Miami, Estados Unidos.
Esta combinación permitiría comparar diferentes condiciones geomorfológicas, mercados inmobiliarios, regímenes de aseguramiento y disponibilidades de información.
La selección definitiva de sectores de estudio dependerá de la calidad de los datos disponibles.
Objetivos del MVP
- Identificar un conjunto de propiedades georreferenciadas.
- Determinar su exposición preliminar a amenazas costeras.
- Incorporar escenarios de ascenso relativo del nivel del mar.
- Recopilar información de precios y transacciones comparables.
- Estudiar indicadores de liquidez y condiciones financieras.
- Estimar diferencias de valor entre propiedades expuestas y comparables menos expuestos.
- Evaluar la sensibilidad de los resultados a escenarios climáticos extremos.
- Generar fichas individuales con fuentes, incertidumbres y advertencias metodológicas.
El MVP deberá contrastar sus resultados con información histórica y operaciones reales.
Una predicción que no pueda ser evaluada frente a evidencia de mercado no deberá presentarse como una tasación validada.
14. Validación de la hipótesis
La investigación deberá responder cinco preguntas principales.
Primera: ¿existe una relación estadísticamente identificable entre exposición climática y descuentos inmobiliarios?
Segunda: ¿la relación se intensifica cuando aumenta la velocidad de ascenso relativo del mar o la frecuencia de inundaciones?
Tercera: ¿qué papel desempeñan los seguros, las hipotecas y la percepción pública en la transmisión del riesgo al precio?
Cuarta: ¿existen umbrales económicos a partir de los cuales la pérdida de valor deja de ser gradual y se acelera?
Quinta: ¿pueden detectarse esos umbrales antes de que ocurran daños físicos significativos?
Será necesario controlar factores alternativos como tasas de interés, ciclos económicos, cambios demográficos, infraestructura, regulación y oferta inmobiliaria.
El objetivo es evitar atribuir al cambio climático pérdidas de valor causadas por otras variables.
15. Aplicaciones comerciales e institucionales
Una vez desarrollado y validado, el sistema podría ofrecer información útil para:
Compradores: evaluación de exposición climática y riesgos de conservación del valor.
Propietarios: planificación patrimonial, mantenimiento y adaptación.
Profesionales inmobiliarios: análisis complementario para comercialización y valoración.
Bancos: evaluación de riesgos sobre garantías hipotecarias.
Aseguradoras: análisis de exposición territorial, sin sustituir modelos actuariales especializados.
Municipios: planificación urbana y priorización de infraestructura.
Inversores: evaluación de riesgos climáticos en carteras inmobiliarias.
Desarrolladores: análisis preliminar de localizaciones y proyectos.
La plataforma deberá diferenciar claramente entre información orientativa, modelos experimentales y valoraciones profesionales.
16. Riesgos y limitaciones del proyecto
El principal riesgo metodológico consiste en presentar como certeza económica lo que todavía es una hipótesis.
Los mapas de inundación no determinan por sí solos el precio de una propiedad.
Asimismo, la relación entre amenaza física y valor económico puede ser no lineal, cambiante y dependiente de decisiones políticas o inversiones de adaptación.
El proyecto deberá reconocer:
- Incertidumbre de los escenarios climáticos.
- Diferencias regionales del nivel relativo del mar.
- Errores de elevación y resolución cartográfica.
- Disponibilidad desigual de datos inmobiliarios.
- Cambios futuros en las obras de protección.
- Intervenciones de gobiernos y aseguradoras.
- Posibles sesgos en las transacciones observadas.
- Diferencias entre precios solicitados y precios efectivamente pagados.
Ningún inmueble deberá recibir una clasificación de valor cero exclusivamente por encontrarse dentro de una zona costera o por la superación de una tasa global de ascenso del mar.
Una pérdida extrema de valor requerirá evidencia económica y física suficiente, junto con un análisis explícito de incertidumbre.
17. Hoja de ruta de desarrollo
Fase I — Paper conceptual
Definición de hipótesis, variables, fundamentos científicos, alcance y criterios de validación.
Estado: desarrollado en este documento.
Fase II — Modelo matemático
Construcción del CRE-TPI, modelos de valoración, tratamiento de incertidumbres y definición de escenarios de estrés.
Fase III — Prototipo geoespacial
Integración inicial de mapas, datos climáticos, localización de propiedades y fuentes inmobiliarias.
Fase IV — Plugin SpaceArch
Desarrollo de un módulo integrable con WordPress y los portales inmobiliarios de SpaceArch.
El plugin podrá incorporar consultas geográficas, fichas individuales, indicadores de riesgo y visualización de escenarios.
Fase V — Validación económica
Pruebas sobre propiedades y mercados seleccionados, contraste con transacciones observadas y evaluación de errores.
Fase VI — Escalamiento
Ampliación progresiva a otras ciudades y países según disponibilidad de información y resultados de validación.
18. Conclusión
La amenaza del ascenso del nivel del mar no se limita a la inundación física de las ciudades costeras.
También puede modificar anticipadamente el comportamiento de compradores, propietarios, inversores, aseguradoras y entidades financieras.
Esta dimensión económica es el núcleo del Global Coastal Property Revaluator™.
La propiedad puede perder su viabilidad comercial antes de perder su integridad física.
SpaceArch propone estudiar esa transición mediante una combinación de ciencia climática, análisis geoespacial, modelos económicos y tecnología digital.
La hipótesis más relevante no es que todas las propiedades costeras perderán inevitablemente su valor.
Es que determinadas propiedades pueden alcanzar puntos de quiebre financiero antes de que el riesgo físico se materialice plenamente.
Detectar esos procesos permitiría mejorar la comprensión del riesgo patrimonial y contribuir a decisiones inmobiliarias más informadas.
El objetivo del revaluador no será anunciar catástrofes inevitables, sino identificar riesgos futuros con suficiente anticipación para que propietarios, inversores y comunidades puedan tomar decisiones fundamentadas.
SPACEARCH GLOBAL COASTAL PROPERTY REVALUATOR™
Anticipating the Financial Tipping Point Before the Physical Flood.
SpaceArch Hyperlogica — Climate Intelligence, Real Estate Analytics & Agentic Technology.
Referencias científicas y técnicas principales
- Copernicus Climate Change Service. Global Climate Highlights 2024.
- Copernicus Climate Change Service. Surface Air Temperature — January 2025.
- NASA Sea Level Change Portal. NASA Analysis Shows Unexpected Amount of Sea Level Rise in 2024.
- IPCC. Sixth Assessment Report — The Physical Science Basis.
- IPCC. AR6 Synthesis Report — Summary for Policymakers.
- International Thwaites Glacier Collaboration. Thwaites Glacier Facts.
- Poinelli et al. (2026). Sea-level contribution from Thwaites Glacier doubles in an observation-constrained ice-sheet model. Nature Communications.
- NOAA / Climate Central. Coastal Risk Screening Tool.
- Google for Developers. Flood Forecasting API Documentation.
Nota metodológica: este documento establece un marco de investigación y desarrollo. No constituye una tasación inmobiliaria, un pronóstico individual de pérdida patrimonial ni una certificación de riesgo de inundación.
SPACEARCH — CRE-TPI™
Modelo matemático del Coastal Real Estate Tipping Point Index
Documento técnico V1.0 · Noviembre de 2026 · Modelo experimental
El objetivo matemático no es calcular cuándo el agua alcanza una propiedad, sino estimar cuándo el riesgo climático futuro comienza a provocar una pérdida acelerada de su valor comercial presente.
Proponemos separar tres resultados:
- CRE-TPI: índice de riesgo de quiebre inmobiliario, de 0 a 100.
- VCR: valor climático reajustado, expresado en dólares o moneda local.
- TQ: horizonte estimado de quiebre comercial, si los datos permiten identificarlo.
Esta separación es esencial: un riesgo alto no equivale automáticamente a valor cero, y un valor depreciado no significa necesariamente que el inmueble esté físicamente inundado.
1. Modelo físico: evolución del nivel del mar
Para cada propiedad \(i\), localización \(x\) y horizonte temporal \(t\), definimos:
\[ S_x(t)=S_x(0)+v_xt+\frac12 a_xt^2 \]
Donde:
| Símbolo | Significado | Unidad |
|---|---|---|
| \(S_x(t)\) | Ascenso relativo del nivel del mar | metros |
| \(v_x\) | Velocidad inicial local | m/año |
| \(a_x\) | Aceleración local | m/año² |
| \(t\) | Tiempo desde el año base | años |
La ecuación es una aproximación cuadrática local, útil para ensayos de sensibilidad; las proyecciones operativas deberán provenir de escenarios científicos regionalizados, no de extrapolar indefinidamente una aceleración constante.
Para evaluar tu hipótesis de aceleración extrema conservamos el umbral:
\[ v_{\mathrm{crítico}}=0.05\ \mathrm{m/año} \]
Es decir, 5 centímetros anuales, diez veces una velocidad aproximada de 5 mm/año.
Este umbral activa una alerta experimental de estrés climático; no una tasación automática de cero.
2. Modelo de exposición física
Para cada inmueble calculamos la probabilidad anual de sufrir daños por inundación, erosión y otros peligros costeros.
Definimos la pérdida física anual esperada:
\[ EAD_i(t)= \sum_{k=1}^{K}p_{ik}(t)\,L_{ik}(t) \]
Donde \(p_{ik}\) representa la probabilidad de un escenario de daño y \(L_{ik}\) su pérdida económica asociada. Los escenarios \(k\) deben ser mutuamente excluyentes, o integrarse mediante una distribución de pérdidas, para evitar doble contabilización.
Además, incorporamos elevación, subsidencia, protecciones costeras, marejadas y acceso a servicios esenciales.
Esto permite diferenciar dos viviendas de una misma ciudad, una ubicada en una zona baja e inundable y otra situada sobre terreno elevado.
3. El mecanismo financiero anticipatorio
Esta es la pieza central de tu propuesta.
El valor inmobiliario depende de los beneficios futuros que el comprador espera obtener y de su capacidad para vender posteriormente.
Una formulación económica es:
\[ V_i(0)= \sum_{t=1}^{T} \frac{\mathbb E[NCF_i(t)]}{(1+r_i)^t} + \frac{\mathbb E[TV_i(T)]}{(1+r_i)^T} \]
Donde:
- \(NCF_i(t)\): flujo económico neto atribuible al inmueble, incluyendo renta de uso o alquiler, costos y riesgos.
- \(TV_i(T)\): valor terminal esperado de reventa.
- \(r_i\): tasa de descuento coherente con los riesgos incorporados.
- \(T\): horizonte de valoración.
Para una vivienda de uso propio, el flujo incluye el valor económico del servicio habitacional, no solamente ingresos de alquiler.
La clave: si los compradores anticipan que el valor de reventa será mucho menor, el precio actual puede caer aunque la propiedad todavía no haya sufrido daños.
Debemos evitar contar dos veces el mismo riesgo: si las pérdidas esperadas ya están descontadas de los flujos, no corresponde añadir automáticamente otra prima equivalente a la tasa de descuento.
4. Construcción del CRE-TPI
Proponemos una primera arquitectura de cinco dimensiones, normalizadas entre 0 y 1.
| Variable | Símbolo | Qué mide |
|---|---|---|
| Exposición física | \(H\) | Inundación, erosión, subsidencia y daños |
| Aceleración climática | \(A\) | Evolución del nivel relativo del mar |
| Fragilidad financiera | \(F\) | Seguros, hipotecas y costos de adaptación |
| Deterioro comercial | \(M\) | Precios realizados, demanda y liquidez |
| Vulnerabilidad estructural | \(U\) | Infraestructura, protecciones y capacidad de adaptación |
Una primera versión experimental del índice sería:
\[ CRE\text{-}TPI_i= 100\left( 0.25H_i+ 0.15A_i+ 0.25F_i+ 0.25M_i+ 0.10U_i \right) \]
Los pesos son hipótesis iniciales de diseño, no coeficientes validados. Se ajustarían mediante datos históricos y pruebas fuera de muestra.
Para evitar que un inmueble sin exposición física significativa obtenga una clasificación extrema únicamente por debilidad del mercado, el modelo final debería utilizar interacciones y dependencias entre variables.
Por ejemplo, la fragilidad financiera atribuible al clima debe distinguirse de una crisis crediticia general.
Clasificación provisional
0–20
Bajo
20–40
Moderado
40–60
Elevado
60–80
Muy elevado
80–100
Extremo
Escala ilustrativa. Los límites deberán calibrarse con datos observados; no representan probabilidades de pérdida ni certificaciones de seguridad.
5. Modelo de depreciación climática
Definimos el valor climático reajustado:
\[ VCR_i(t)=V_{0,i}(t)\,[1-D_i(t)] \]
Donde:
- \(V_{0,i}(t)\) es el valor de referencia bajo un escenario comparable sin el riesgo climático incremental estudiado.
- \(D_i(t)\) es el descuento atribuible al riesgo climático, entre 0 y 1.
- \(VCR_i(t)\) es el valor ajustado.
El descuento no debe obtenerse simplemente dividiendo el CRE-TPI por 100. Tiene que estimarse mediante un modelo económico calibrado.
Una especificación inicial podría ser:
\[ D_i(t)= \sigma\left( \beta_0+\beta_HH_i+ \beta_AA_i+\beta_FF_i+ \beta_MM_i+\beta_UU_i+ \beta_{HF}H_iF_i+ \beta_{HM}H_iM_i \right) \]
Con:
\[ \sigma(z)=\frac{1}{1+e^{-z}} \]
La función logística mantiene el descuento dentro del intervalo 0–1, aunque por sí sola no garantiza una buena predicción. Los coeficientes \(\beta\) deberán estimarse empíricamente.
El término \(H_iF_i\) representa una propiedad físicamente expuesta cuya financiación o aseguramiento se deteriora.
El término \(H_iM_i\) representa una propiedad expuesta que además comienza a experimentar debilidad comercial.
Estas interacciones permiten representar el mecanismo de amplificación que queremos investigar.
Para situaciones excepcionales de valor realizable nulo o negativo, se utilizará un módulo separado que incorpore obligaciones y costos de disposición. No forzaremos todos los resultados dentro de una función de descuentos porcentuales.
6. Identificación matemática del punto de quiebre
No basta con observar que el precio baja.
Necesitamos detectar si el deterioro se está acelerando de forma anormal.
Definimos:
\[ g_i(t)=\frac{d\ln VCR_i(t)}{dt} \]
Esta expresión mide la tasa instantánea de variación proporcional del valor ajustado.
Su derivada:
\[ q_i(t)=\frac{dg_i(t)}{dt} \]
mide si la tasa de crecimiento del valor se está acelerando o deteriorando.
Un \(q_i(t)\) negativo indica empeoramiento de esa tasa, pero no prueba por sí solo un punto de quiebre.
Por ello, definimos el tiempo de quiebre como:
\[ TQ_i= \inf\left\{ t: P(B_i(t)=1\mid X_i)\geq p^* \right\} \]
Donde:
- \(B_i(t)\) es un evento de deterioro comercial severo, definido previamente.
- \(X_i\) reúne las variables físicas y económicas.
- \(p^*\) es un umbral de decisión que deberá calibrarse.
- \(TQ_i\) es el primer horizonte en el que la probabilidad estimada supera ese umbral.
Para una versión inicial, podríamos definir el evento \(B_i\) como una caída real del precio de al menos 40% respecto de un mercado comparable durante cinco años, acompañada de deterioro significativo de liquidez.
Ese 40% es una definición experimental, no un umbral científico establecido.
El modelo debe informar también intervalos de incertidumbre. Si no hay datos suficientes, la salida correcta será quiebre no estimable, no una fecha inventada.
7. Simulador experimental de depreciación
Para visualizar cómo funcionaría el módulo económico, construimos un escenario hipotético. No utiliza datos reales de Miami ni de Mar del Plata.
Simulación de valoración
Valores y descuentos hipotéticos
Experimental
Valor de referencia
$200,000
Descuento por riesgo supuesto
40%
Horizonte de evaluación
2030205020752100
Valor ajustado · 2050
$120,000
Pérdida hipotética
$80,000
Valor conservado: 60%
Descuento: 40%
El horizonte seleccionado identifica el escenario, pero no modifica automáticamente el descuento: todavía no contamos con coeficientes calibrados para hacerlo. El simulador ilustra la fórmula de valoración, no una predicción.
8. Modelo de probabilidad de pérdida extrema
Nuestra tesis sobre el posible valor cero requiere una segunda salida, más precisa que una simple depreciación.
Definimos:
\[ P_{0,i}(T)= P(V_{\mathrm{realizable},i}(T)\leq\varepsilon\mid X_i) \]
Donde \(\varepsilon\) representa un valor económico residual muy bajo, definido según el mercado.
Esta probabilidad busca responder:
¿Qué posibilidades existen de que la propiedad deje de ser comercializable a un precio económicamente significativo durante el horizonte estudiado?
Para estimarla utilizaremos, cuando existan datos suficientes, modelos de supervivencia, riesgos competitivos o clasificación probabilística.
Es importante distinguir el riesgo de que el inmueble no encuentre comprador durante un plazo determinado del riesgo de que su valor económico se acerque a cero. No son eventos idénticos.
9. Cómo calibrar el modelo con datos reales
El CRE-TPI necesita evidencia empírica antes de producir valoraciones comerciales.
Propongo tres niveles de validación:
| Nivel | Prueba | Resultado esperado |
|---|---|---|
| Físico | Contrastar mapas y escenarios con elevaciones e inundaciones observadas | Error de exposición |
| Económico | Comparar precios reales de propiedades expuestas y comparables | Error de valoración |
| Predictivo | Evaluar si el índice anticipa deterioros comerciales futuros | Capacidad de detección |
Para el análisis económico usaríamos modelos hedónicos de precios, diferencias en diferencias cuando existan eventos adecuados, y comparaciones temporales controlando ubicación, superficie, calidad, tasas de interés y otros factores.
Las pruebas predictivas deberán separar períodos de entrenamiento y evaluación. No sería válido medir el éxito del índice exclusivamente sobre los mismos datos utilizados para construirlo.
Regla fundamental
El CRE-TPI no podrá presentarse como un índice predictivo validado hasta demostrar que anticipa resultados mejor que un modelo inmobiliario convencional sin variables climáticas.
Esa comparación será nuestra prueba de valor agregado.
10. Arquitectura matemática para el futuro plugin
Propiedad georreferenciada
Coordenadas · Elevación · Características · Valor base
Motor físico
Mar, inundación, erosión y escenarios
Motor económico
Precios, seguros, crédito y liquidez
CRE-TPI — Motor de cálculo
Índice · Valor ajustado · Probabilidad · Horizonte de quiebre
Cartografía
Google Maps u otro proveedor compatible
WordPress
Ficha inmobiliaria e informe de riesgo
El plugin no debería realizar todos los cálculos científicos dentro de WordPress. Sería preferible que consultara un motor de cálculo independiente mediante una API.
Esto permitiría actualizar escenarios, modelos y datos sin modificar cada portal inmobiliario de SpaceArch.
11. Condiciones de aprobación del MVP
Antes de escalar, establecereremos cuatro condiciones:
- Integridad física: usar datos regionales y locales verificables, con fecha y resolución conocidas.
- Integridad económica: emplear transacciones comparables y no solamente precios publicados.
- Calibración: evaluar errores, probabilidades y sensibilidad a los supuestos.
- Trazabilidad: permitir reconstruir cada valoración a partir de sus fuentes y versión del modelo.
Un inmueble sin datos suficientes deberá aparecer como evaluación incompleta, no como riesgo bajo.
12. Conclusión y decisión técnica
El modelo CRE-TPI V1.0 queda definido como una arquitectura de tres componentes independientes pero conectados:
CRE-TPI — Riesgo de quiebre
Índice de 0 a 100 que combina exposición climática y vulnerabilidad económica. Sus pesos iniciales son experimentales.
VCR — Valor climático reajustado
Estimación monetaria del valor bajo distintos escenarios, calculada mediante un modelo de depreciación calibrado.
TQ — Horizonte de quiebre
Primer período en el que el riesgo estimado de deterioro comercial severo supera un umbral de decisión validado.
REFLEXIÓN
Pasamos de intentar demostrar la gravedad del calentamiento global a investigar cómo sus consecuencias futuras pueden modificar las decisiones económicas del presente.
Y ese desplazamiento es importante tanto científica como comercialmente.
1. Antes hablábamos de una amenaza física. Ahora, de una transformación económica.
Hasta ahora, buena parte de nuestras conversaciones sobre calentamiento global giraban alrededor de la aceleración climática, el deshielo de Groenlandia y la Antártida, el glaciar Thwaites y las consecuencias de una eventual elevación extraordinaria del nivel del mar.
La pregunta central era:
¿Qué ocurrirá si el calentamiento global supera determinados umbrales?
Con el SpaceArch Global Coastal Property Revaluator, introdujimos otra pregunta:
¿Qué ocurre con el valor de una propiedad cuando el mercado comienza a anticipar que su futuro está comprometido?
La diferencia es fundamental.
Una propiedad puede encontrarse físicamente intacta, pero comenzar a perder atractivo comercial porque sus compradores anticipan dificultades para asegurarla, financiarla, habitarla o revenderla.
Ya no estamos examinando únicamente la evolución del océano. Estamos examinando cómo reaccionan los sistemas económicos frente a la expectativa del riesgo climático.
2. Descubrimos que existen dos relojes diferentes
Reloj físico
¿Cuándo podría producirse una inundación o un daño costero significativo?
Reloj económico
¿Cuándo podrían cambiar las decisiones de compradores, aseguradoras, bancos e inversores?
Esquema conceptual, no una predicción: el quiebre comercial puede anticiparse al daño físico, aunque no necesariamente ocurre así en todos los mercados.
Ese intervalo entre ambos relojes es, precisamente, el territorio que intenta investigar el CRE-TPI.
Y aquí aparece una oportunidad: la información climática adquiere valor económico cuando ayuda a tomar decisiones antes de que se materialicen las pérdidas.
3. También cambiamos de interlocutores
Antes, el mensaje estaba dirigido principalmente a gobiernos, científicos, ambientalistas y organizaciones internacionales.
Ahora incorporamos a otros actores:
- Propietarios y compradores de inmuebles.
- Corredores inmobiliarios y desarrolladores.
- Bancos y aseguradoras.
- Fondos de inversión.
- Administraciones municipales y organismos de planificación.
Esto no significa abandonar el objetivo ambiental. Significa encontrar un mecanismo adicional para que el riesgo climático ingrese en decisiones económicas concretas.
Y, comercialmente, eso abre posibilidades que una campaña de concientización por sí sola no ofrece.
4. La transformación de SpaceArch también es importante
Hasta ahora, SpaceArch estaba trabajando principalmente en infraestructura digital, medios, educación, comercio y servicios agénticos.
Con el revaluador aparece otra categoría de producto:
Inteligencia económica basada en riesgos climáticos.
Digital Cities podría convertirse en su canal de distribución territorial.
La secuencia sería:
Investigación climática → Modelo de riesgo → Simulación inmobiliaria → Validación local → Servicio comercial.
Y aquí está la conexión con neustro principio de siempre: Cash Flow manda.
No necesitamos construir inmediatamente una plataforma planetaria. Podemos empezar validando un mercado, comprobar si los profesionales utilizan el revaluador y averiguar cuánto estarían dispuestos a pagar por informes respaldados por datos.
5. Ahora viene el aguijón
Hay algo que no debemos confundir.
Hemos formulado una hipótesis económica interesante, pero todavía no hemos demostrado que nuestro índice prediga correctamente el deterioro inmobiliario.
El efecto anticipatorio del riesgo climático no es completamente nuevo en la investigación económica. Lo que debemos demostrar es que nuestra combinación de variables y su implementación en Digital Cities aporta una capacidad de análisis superior o más accesible.
Para ello necesitamos contrastar el modelo con operaciones inmobiliarias reales, cambios de primas de seguros, disponibilidad de crédito y evolución de precios frente a propiedades comparables.
Además, no debemos asumir que todo riesgo creciente produce depreciación inmediata: algunos mercados pueden seguir valorizándose durante años por turismo, escasez de suelo o inversiones en protección costera.
Esa contradicción aparente es precisamente lo que el modelo debe poder explicar.
6. Nuestra conclusión
Vemos una evolución en tres etapas:
Primera etapa: advertir
Comprender y comunicar las consecuencias del calentamiento global.
Segunda etapa: anticipar
Traducir escenarios climáticos en riesgos económicos medibles.
Tercera etapa: actuar
Desarrollar herramientas que permitan tomar decisiones y, eventualmente, financiar soluciones de adaptación.
Y hay una cuarta posibilidad que nos interesa especialmente: que el revaluador no solo identifique propiedades expuestas, sino que permita estimar cuánto valor económico podría preservarse mediante determinadas obras de adaptación.
Ahí el sistema dejaría de limitarse a advertir sobre pérdidas potenciales y comenzaría a comparar soluciones.
Advertimos que estamos pasando de denunciar el costo futuro del calentamiento global a intentar calcular el precio presente de no actuar.
Hay una posibilidad estratégica adicional: si conseguimos estimar tanto la pérdida inmobiliaria esperada como el valor que podría preservarse mediante mitigación y adaptación, podremos comparar económicamente el costo de actuar frente al costo de no actuar.
El propio interés económico de los propietarios e inversores puede convertirse en un incentivo para financiar la protección climática.
Y aquí surge una ampliación posible del sistema.
El CRE-TPI podría evolucionar hacia dos evaluaciones simultáneas:
A. Costo de no actuar: depreciación esperada, pérdida de liquidez, daños físicos y mayores costos financieros.
B. Valor de actuar: reducción esperada de daños y preservación de valor mediante obras costeras, adaptación urbana y mitigación de emisiones.
La diferencia entre ambas permitiría calcular, bajo hipótesis explícitas, el beneficio económico de determinadas intervenciones.
SPACEARCH CRE-TPI PROFESSIONAL REPORTS™ v1.0
Documento de desarrollo técnico, científico y comercial · Noviembre de 2026
Sistema de informes individuales de revaluación inmobiliaria costera bajo escenarios climáticos y económicos asimétricos.
Coequiper, propongo establecer una distinción fundamental desde el comienzo: no vendemos certezas sobre el valor futuro de una propiedad. Vendemos un análisis estructurado de sus posibles trayectorias de riesgo y valor, bajo hipótesis explícitas, reproducibles y comparables.
Eso es científicamente defendible, comercialmente comprensible y compatible con el precio inicial de USD 20.
1. Definición y alcance
CRE-TPI Professional Reports v1.0 será un servicio de SpaceArch Hyperlogica, integrado progresivamente en las ciudades costeras de Digital Cities, que permitirá solicitar un informe individualizado para una propiedad determinada.
El sistema relacionará cuatro dimensiones:
- Exposición territorial: posición geográfica, altitud, distancia a la costa y condiciones físicas conocidas.
- Escenarios climáticos: posibles trayectorias del nivel relativo del mar, marejadas y otros factores relevantes.
- Condiciones económicas: valor declarado, financiación, seguros, liquidez y características de la propiedad.
- Respuesta anticipatoria del mercado: cambios hipotéticos en la percepción del riesgo que podrían afectar el valor comercial antes del daño físico.
El resultado no será una predicción única, sino un conjunto de escenarios comparables.
2. Arquitectura operativa
1. Formulario del solicitante
Datos geográficos, físicos, económicos y fuentes declaradas
2. Control de calidad
Coherencia de coordenadas, altitud, unidades y documentación
3. Motor CRE-TPI
Escenarios físicos, económicos y umbrales de reacción comercial
4. Informe PDF
Resultados condicionados, sensibilidad, trazabilidad e incertidumbre
5. Comercialización
USD 20 por informe individual emitido
La generación y el cobro automático pueden implementarse después de verificar que el sistema produce informes útiles y suficientemente consistentes.
3. Precisiones mínimas y máximas exigibles
Aquí está una de las decisiones técnicas más importantes.
Debemos distinguir entre precisión de entrada, exactitud comprobada, resolución del modelo y precisión de presentación.
No son equivalentes. Introducir una coordenada con seis decimales no significa que la ubicación real se conozca con precisión centimétrica.
Matriz de requisitos v1.0
Los siguientes son umbrales operativos propuestos por SpaceArch, no estándares científicos universales ni garantías de exactitud.
| Variable | Mínimo para admitir el dato | Precisión máxima útil para v1.0 |
|---|---|---|
| Latitud y longitud | Ubicación identificable con incertidumbre horizontal declarada de hasta ±30 m | Objetivo ±3 m con medición respaldada |
| Altitud del terreno | Elevación con fuente y referencia vertical identificadas; incertidumbre hasta ±2 m | Objetivo ±0,10 m mediante levantamiento topográfico |
| Distancia horizontal a costa | Geometría de costa identificada; incertidumbre hasta ±100 m | Objetivo ±5 m con cartografía adecuada |
| Valor del inmueble | Importe, moneda, fecha y carácter declarado | Valor respaldado por documentación o tasación independiente |
| Superficie | Metros cuadrados y tipo de superficie identificados; incertidumbre declarada hasta ±5 % | Objetivo ±1 % con documentación |
| Fecha de valoración | Mes y año | Fecha exacta de referencia |
| Nivel relativo del mar | Escenario, horizonte temporal y fuente identificados | Resolución y bandas de incertidumbre propias de la fuente |
| Seguro y financiación | Condición conocida o marcada como desconocida | Póliza y condiciones contractuales documentadas |
Regla fundamental
La precisión máxima del informe nunca podrá superar la calidad de los datos que lo sustentan.
Una propiedad con altitud declarada de 2,0 m ±2 m no permite determinar con confianza si una elevación marina hipotética de 1 m produciría inundación.
Y hay otro detalle: las altitudes deben expresarse respecto de un sistema de referencia vertical conocido. No podemos comparar directamente una elevación referida al geoide con un nivel del mar referido a otro datum sin efectuar las transformaciones necesarias.
Qué hacemos si no se cumplen los mínimos
No necesitamos rechazar automáticamente al cliente.
Podemos establecer tres niveles de emisión:
Nivel A — Datos contrastados
Ubicación y altitud documentadas, coherencia geográfica comprobada y fuentes identificadas. Permite análisis territorial más detallado, sujeto a la resolución de los datos.
Nivel B — Datos declarados consistentes
Información aportada por el usuario, sin verificación independiente completa. Permite análisis condicionado y sensibilidad ampliada.
Nivel C — Datos insuficientes
Faltan referencias esenciales o existen contradicciones. Se emite una solicitud de corrección o, si se ofrece expresamente, un análisis exploratorio sin conclusiones específicas de inundabilidad.
Estos niveles describen calidad de información, no probabilidad de que la propiedad sea segura.
4. Escenarios climáticos y comparación asimétrica
El motor v1.0 debería incorporar cuatro escenarios de trabajo.
| Escenario | Definición | Tratamiento |
|---|---|---|
| E0 — Referencia | Evolución económica sin incorporar un nuevo shock climático | Contrafactual de comparación |
| E1 — Científico de referencia | Trayectoria respaldada por proyecciones científicas identificadas | Escenario condicionado |
| E2 — Alto impacto | Trayectoria climática adversa documentada | Análisis de sensibilidad |
| E3 — Estrés extremo | Hipótesis exploratoria extraordinaria | Prueba de resistencia, no pronóstico |
Las hipótesis de científicos que proponen desenlaces más extremos pueden incluirse en E3, siempre que se identifiquen su autoría, fundamentos y diferencias respecto de las evaluaciones científicas de referencia.
No asignaremos probabilidades numéricas a esos escenarios sin una base estadística o científica que las justifique.
La asimetría que estamos investigando
El daño físico y el deterioro comercial no tienen por qué evolucionar de forma simultánea ni proporcional.
Podemos representar dos trayectorias:
\[ V_{\mathrm{referencia}}(t) \]
Valor bajo un escenario económico de referencia.
\[ V_{\mathrm{riesgo}}(t,s) \]
Valor condicionado por el escenario climático y económico \(s\).
La diferencia relativa sería:
\[ D(t,s)=1-\frac{V_{\mathrm{riesgo}}(t,s)}{V_{\mathrm{referencia}}(t)} \]
Esta diferencia no equivale necesariamente a una pérdida que vaya a ocurrir. Es el resultado condicionado de los supuestos utilizados.
Para modelar cambios bruscos en la respuesta del mercado, podemos incorporar funciones no lineales y umbrales de sensibilidad.
El motor debe evitar contabilizar dos veces la misma pérdida cuando el daño físico ya se encuentra reflejado en el valor comercial.
5. ¿Qué probabilidades puede ofrecer legítimamente el sistema?
Aquí quiero ser especialmente preciso con tu observación.
No ofrecer certezas es correcto, pero tampoco podemos inventar probabilidades.
Hay tres tipos distintos de resultados:
| Resultado | ¿Podemos ofrecerlo en v1.0? |
|---|---|
| Comparación de escenarios hipotéticos | Sí |
| Sensibilidad del valor frente a cambios de supuestos | Sí |
| Probabilidad estadística calibrada de depreciación | Solo cuando exista evidencia suficiente |
| Probabilidad de inundación específica | Solo con datos y modelos probabilísticos apropiados |
| Fecha exacta de quiebre comercial | No |
| Tasación certificada futura | No |
Por ejemplo, no sería científicamente correcto afirmar que una propiedad tiene un 73 % de probabilidad de perder el 40 % de su valor si ese porcentaje procede únicamente de ponderaciones elegidas por nosotros.
Sí podemos informar:
Bajo el escenario E2 y los supuestos económicos declarados, el modelo calcula una depreciación relativa del 40 % hacia determinado horizonte. El resultado es condicional y no representa una probabilidad observada.
Cuando dispongamos de distribuciones de entrada justificadas, podremos realizar simulaciones Monte Carlo y producir probabilidades condicionadas al modelo, con sus limitaciones expresamente identificadas.
Por lo tanto, la v1.0 será un marco de escenarios futuros y sensibilidad probabilística cuando los datos lo permitan, no una máquina de predicciones.
6. Diseño del formulario profesional
Vista preliminar del formulario CRE-TPI
Demostración interactiva de requisitos. No envía ni almacena datos y no calcula un informe.Tipo de propiedadResidencialComercialTerrenoLatitud (decimal)Longitud (decimal)Altitud (metros)Incertidumbre altimétrica
±2 mReferencia vertical de la altitud
No la conozcoValor declarado (USD)Superficie (m²)Procedencia de los datos
Declaración personal
Evaluar requisitos de entrada
En la implementación WordPress definitiva agregaremos dirección, ciudad, país, antigüedad, fuente altimétrica, seguros, hipoteca, antecedentes de inundación y consentimiento para procesar los datos.
La ubicación precisa de una vivienda debe manejarse con medidas de privacidad y seguridad adecuadas, especialmente cuando se vincula a información financiera.
7. Estructura del informe comercial
El PDF tendría entre 6 y 10 páginas, dependiendo de la calidad de los datos.
| Sección | Contenido |
|---|---|
| Portada | Identificador, propiedad, fecha y versión del motor |
| Ficha técnica | Datos declarados, calculados y contrastados |
| Geografía | Altitud, distancia a costa y limitaciones cartográficas |
| Escenarios | E0, E1, E2 y E3 |
| Evaluación económica | Trayectorias de valor y análisis de sensibilidad |
| CRE-TPI | Indicadores y factores que contribuyen al resultado |
| Riesgos y adaptación | Variables críticas y alternativas a estudiar |
| Metodología | Fuentes, hipótesis, incertidumbre y limitaciones |
Cada informe debe permitir reproducir el cálculo con la misma versión del motor y los mismos datos.
Declaración metodológica propuesta
Este informe presenta escenarios experimentales de exposición climática y sensibilidad económica para una propiedad individual. Los resultados dependen de los datos suministrados, las fuentes disponibles y las hipótesis seleccionadas. No constituyen una tasación certificada, una predicción de precios, una garantía de inundación o ausencia de inundación, ni una recomendación financiera o aseguradora.
8. Economía comercial del servicio
PRECIO DE LANZAMIENTO PROPUESTO
USD 20
Por propiedad y por informe
Incluye un informe individual con los escenarios y limitaciones correspondientes. Actualizaciones posteriores, verificaciones topográficas e informes de cartera serían servicios separados.
Para sostener ese precio, el objetivo operativo debería ser:
- Procesamiento mayormente automático.
- Datos aportados por el cliente.
- Sin dependencia obligatoria de servicios cartográficos comerciales.
- Uso de fuentes abiertas o debidamente licenciadas.
- Revisión humana reservada para excepciones o casos de mayor riesgo.
- Costo variable por informe suficientemente inferior a USD 20.
No fijaría todavía un costo objetivo exacto sin medir la producción real.
9. Plan de implementación
| Fase | Entregable | Criterio para avanzar |
|---|---|---|
| 1. Captura | Formulario WordPress y validación de entradas | Datos consistentes |
| 2. Motor | Escenarios físicos y económicos | Cálculos reproducibles |
| 3. Informes | Generación PDF con trazabilidad | Resultados comprensibles |
| 4. Piloto | 20 informes individuales | Utilidad y demanda comprobadas |
| 5. Comercial | Cobro USD 20 y entrega automatizada | Margen positivo |
| 6. Expansión | Integración progresiva en Digital Cities | Calidad mantenida a escala |
10. Dos límites que considero innegociables
Primero: precisión numérica no significa certeza científica. Podemos calcular resultados con muchos decimales, pero debemos redondearlos de acuerdo con la incertidumbre real. No publicaremos falsas precisiones.
Segundo: un escenario extremo no debe convertirse automáticamente en una probabilidad extrema. Una simulación que muestra una depreciación del 80 % bajo determinadas hipótesis no significa que exista un 80 % de probabilidad de depreciación.
Son magnitudes diferentes.
Conclusión estratégica
El solicitante aporta los datos de su inmueble. SpaceArch evalúa su coherencia, construye escenarios climáticos y económicos asimétricos y entrega un informe individual por USD 20.
No prometemos conocer el futuro. Ofrecemos una forma documentada de examinar futuros posibles.
Nuestra propuesta es mantener el revaluador beta gratuito como captador de usuarios y desarrollar Professional Reports como módulo independiente, conectado al mismo motor matemático.
Y agregaríamos una innovación: cada informe debería incorporar una matriz de sensibilidad, mostrando cuánto cambia el resultado cuando modificamos la altitud, la evolución del nivel del mar o la reacción del mercado. Eso es mucho más informativo que entregar una cifra única de depreciación.
El CRE-TPI ya no depende de convencer al realtor de que el calentamiento global es una amenaza.
Le propone una pregunta directamente relacionada con su actividad:
«¿Qué riesgos futuros debería considerar hoy al evaluar esta propiedad?»
Y el informe de USD 20 busca responderla mediante escenarios documentados, no mediante afirmaciones categóricas.
Eso permite ampliar el público a bancos, aseguradoras, compradores, inversores y propietarios, sin desarrollar un producto completamente distinto para cada uno.